O humor do mercado internacional em relação à Argentina passou por uma clara inflexão nas últimas semanas. O indicador de risco-país voltou a superar a marca dos 700 pontos, atingindo o patamar mais elevado em aproximadamente um ano. Embora o índice sintetize a desconfiança dos investidores, analistas apontam que a oscilação reflete uma convergência complexa de fatores externos, ajustes técnicos de portfólio e o crescente escrutínio sobre a capacidade de solvência do país vizinho diante dos pesados vencimentos de dívida programados para 2027, ano de eleições presidenciais.
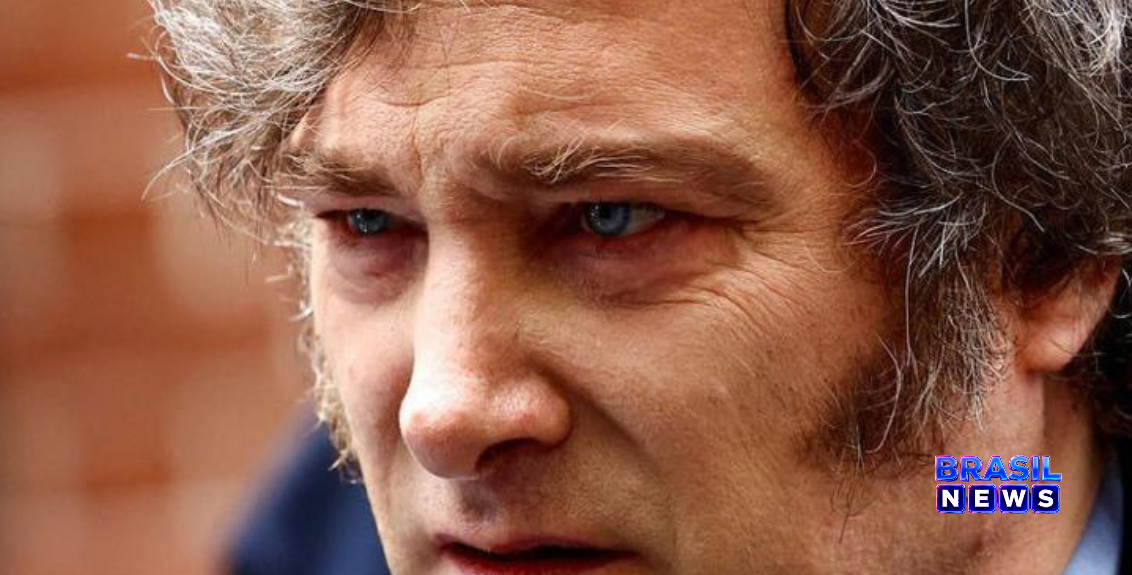
De acordo com levantamentos do Fundo Monetário Internacional (FMI), a Argentina enfrentará compromissos superiores a US$ 30 bilhões em principal e juros no próximo ano, englobando obrigações com credores privados e organismos multilaterais. Embora o governo de Javier Milei mantenha reservas internacionais na casa dos US$ 50 bilhões e estude recorrer a empréstimos multilaterais e refinanciamentos para evitar o retorno imediato aos mercados de capitulação internacional, o volume de amortizações impõe um teste severo à sustentabilidade do ajuste fiscal.
Especialistas ouvidos pelo mercado destacam que a alta recente do risco argentino não decorre exclusivamente de variáveis locais. Daniel Marcatto, sócio e analista da Exploritas, aponta que o crédito argentino possui um beta elevado, respondendo de forma amplificada a choques externos, como a recente abertura das taxas dos títulos do Tesouro norte-americano e a valorização global do dólar. Além disso, o mês de outubro tradicionalmente concentra o rebalanceamento de carteiras por parte de fundos institucionais dos Estados Unidos, acentuando a volatilidade em ativos de mercados emergentes.
No front doméstico, a pressão compradora de dólares foi intensificada pela liberação das remessas de dividendos ao exterior por empresas argentinas, que precisaram vender posições em títulos soberanos para levantar liquidez, retirando do mercado um relevante comprador de papéis locais. Estima-se que entre US$ 4 bilhões e US$ 6 bilhões já tenham sido direcionados para fora do país por meio desse mecanismo.
A guinada nas projeções também atinge o plano macroeconômico real. O pesquisador do FGV Ibre Fabio Giambiagi avalia que o otimismo inicial do mercado com a recuperação argentina foi exagerado. Enquanto projeções anteriores apontavam expansão expressiva do PIB e inflação controlada, as estimativas recentes revisaram o crescimento econômico para baixo e indicam inflação anualizada em patamares mais elevados. Para Giambiagi, os investidores começam a ponderar com mais realismo as dificuldades políticas e institucionais enfrentadas pelo governo na articulação com o Congresso para a manutenção de reformas estruturais, agravadas por episódios de atrito diplomático protagonizados pelo Executivo.
Apesar dos avanços fiscais obtidos até o momento — como a redução da inflação mensal, a melhora nas contas públicas e a recomposição parcial das reservas —, o mercado deixa de lado a euforia inicial para adotar uma postura de maior cautela. A capacidade de o governo sustentar o programa de austeridade e navegar pelo complexo calendário político até o pleito de 2027 será determinante para definir os rumos da economia argentina nos próximos anos.
Para acompanhar a análise completa sobre as estratégias do governo argentino para a quitação de passivos externos e os desdobramentos no mercado financeiro, confira o vídeo detalhado do CNN Brasil Money disponível no YouTube:
🔗 Assista à análise completa no YouTube
Foto: EFE / Divulgação
Redação – Thiago Salles